


MB WAY
3,7114.00 Avis
Caractéristiques de l’application
- Version
- 2.34.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 5 000 000+
- Développeur
- SIBS FORWARD PAYMENT SOLUTIONS
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
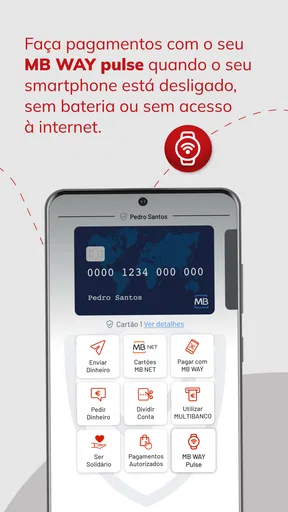
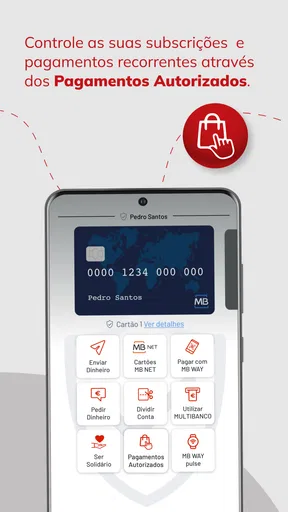
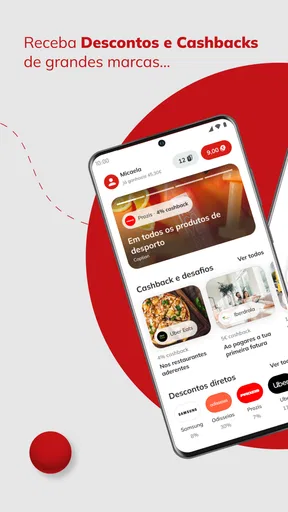
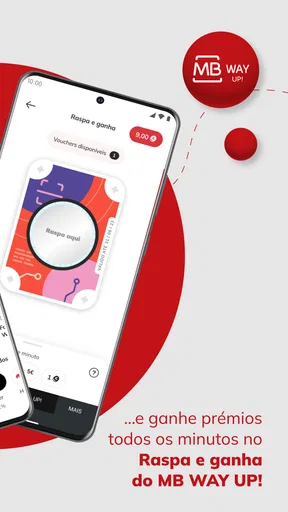
 Analyse par AppCompare
J’ai abordé MB WAY comme une solution de paiement du quotidien, pas comme une simple application à installer puis à oublier. Son idée est directe : utiliser son numéro de téléphone pour effectuer des achats et des virements immédiats. En pratique, l’intérêt dépend surtout de la qualité de la mise en route, de la banque utilisée et de la situation dans laquelle on veut payer ou envoyer de l’argent.
L’application appartient à la catégorie finance et est développée par SIBS FORWARD PAYMENT SOLUTIONS. Elle est gratuite, classée PEGI 3 et disponible sur Android à partir de la version 9 du système. Avec une moyenne de 3,7 sur plus de 50 000 évaluations et plus de cinq millions d’installations, elle occupe une place bien visible dans les habitudes de paiement au Portugal. Sa version actuelle est la 2.34.0, ce qui montre aussi qu’il s’agit d’un service suivi plutôt que d’un outil abandonné après son lancement en avril 2015.
Les blocages les plus fréquents commencent avant le premier paiement
Le premier point qui peut surprendre est que MB WAY n’est pas une solution totalement indépendante de l’environnement bancaire. On ne l’utilise pas comme une application de portefeuille que l’on remplirait librement avec une carte quelconque. La relation avec la banque et le numéro de téléphone est centrale. Si l’utilisateur s’attend à créer un compte en quelques secondes sans vérifier ces éléments, il risque de croire que l’application ne fonctionne pas alors que le problème se situe dans l’association initiale.
Je conseille donc de commencer avec le numéro de téléphone réellement utilisé au quotidien et avec les informations bancaires que l’on peut confirmer immédiatement. Une ancienne carte, un numéro récemment changé ou un profil bancaire qui n’est pas encore à jour peuvent transformer une opération simple en série d’écrans d’erreur. Ce n’est pas très spectaculaire, mais c’est précisément le genre de détail qui explique une grande partie de la frustration lors de la première utilisation.
Autre source de confusion : distinguer un paiement chez un commerçant d’un virement à un contact. Dans les deux cas, le numéro de téléphone joue un rôle important, mais le geste attendu n’est pas le même. Pour un achat, je vérifie d’abord le montant et le destinataire avant de valider. Pour un transfert à une personne, je prends le temps de sélectionner le bon contact, surtout lorsque plusieurs noms se ressemblent dans mon répertoire.
Le meilleur réflexe est de traiter chaque validation comme une opération bancaire complète, même si l’interface paraît rapide. La vitesse est un avantage quand le montant et le destinataire sont évidents. Elle devient un défaut si l’on appuie machinalement sur le bouton de confirmation dans une file d’attente ou pendant une conversation.
Ce qu’il faut vérifier avant de chercher une panne
Avant de réinstaller l’application, je contrôle quelques éléments simples. Le téléphone doit pouvoir recevoir les messages et les notifications nécessaires au parcours de validation. Je vérifie aussi que la carte SIM et le numéro utilisés correspondent bien à ceux associés au service. Un appareil connecté à internet mais privé de réseau mobile pour certaines étapes peut donner l’impression que le paiement est bloqué sans que l’application soit réellement en cause.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Je regarde ensuite si l’application est à jour. La version 2.34.0 est celle que j’ai examinée, et conserver une version récente est particulièrement important pour une application financière. Une mise à jour ne résout pas tous les problèmes, mais elle élimine les incompatibilités évidentes avec le système du téléphone. Sur Android, la compatibilité commence avec Android 9, ce qui couvre encore de nombreux appareils, mais un téléphone très ancien peut rester limité par ses propres composants ou par les services du système.
Il est également utile de fermer les applications qui affichent des fenêtres par-dessus l’écran, puis de relancer MB WAY dans un environnement calme. Les gestionnaires de batterie agressifs, les modes d’économie d’énergie et les restrictions de notifications peuvent interrompre un parcours qui dépend d’une confirmation rapide. Je ne désactive pas les protections du téléphone pour aller plus vite : je vérifie plutôt que l’application peut fonctionner normalement avec les réglages habituels.
Enfin, je prépare les informations nécessaires avant de commencer. Si je dois envoyer de l’argent, je confirme à l’avance le numéro du destinataire. Si je paie en magasin, je garde l’écran de validation visible et je contrôle le montant affiché. Cette préparation paraît banale, mais elle évite de recommencer toute la procédure après une erreur de saisie ou une session expirée.
Une installation réussie ne garantit pas encore un usage fluide
La mise en route peut être réussie tout en laissant une question importante : comment récupérer la main lorsqu’une étape ne répond plus ? Dans ce cas, je commence par noter mentalement ce qui s’est passé. L’opération a-t-elle été refusée avant la confirmation, ou l’écran s’est-il figé après celle-ci ? Ces deux situations ne doivent pas être traitées de la même manière.
Si l’écran reste bloqué avant toute validation claire, je ferme l’application, vérifie la connexion et la relance une seule fois. Je déconseille d’appuyer de manière répétée sur le bouton de paiement. Une interface lente peut finir par répondre, et plusieurs tentatives peuvent rendre le suivi de l’opération plus confus. Pour un transfert, je vérifie d’abord l’historique ou le solde bancaire avant de recommencer.
Si une confirmation semble avoir été effectuée, je ne lance pas immédiatement une seconde opération identique. Je consulte les traces disponibles dans l’application ou dans mon environnement bancaire, puis je demande au destinataire s’il a reçu le transfert lorsque cela est pertinent. Cette précaution est l’un des conseils les plus importants pour éviter un double paiement ou un double envoi.
Dans un magasin, je demande aussi au commerçant de vérifier son propre terminal avant de retenter. Un terminal peut afficher une réponse tardive, perdre sa connexion ou ne pas avoir finalisé la transaction. Répéter l’action depuis le téléphone ne corrige pas forcément cette situation. Le bon ordre consiste à déterminer si l’opération est absente, en attente ou déjà acceptée.
Le scénario quotidien où l’application montre sa vraie valeur
Le cas le plus convaincant, à mes yeux, est celui d’un partage de dépense entre proches. Après un repas, une personne peut régler la totalité puis demander à chacun de lui envoyer sa part. L’usage du numéro de téléphone rend le geste plus naturel qu’une recherche longue de coordonnées bancaires. Je vérifie toutefois l’identité du contact et le montant avant de confirmer, notamment lorsque le groupe contient plusieurs personnes enregistrées dans mon répertoire.
Pour un petit achat, la rapidité peut également être agréable. Je n’ai pas besoin de sortir une carte physique si le commerçant accepte ce mode de paiement et si mon téléphone est prêt. Cela fonctionne particulièrement bien lorsque je connais déjà le parcours et que je ne dois pas résoudre un problème de configuration au moment de passer en caisse.
La limite apparaît lorsque la situation exige une preuve claire ou une gestion plus complète. Pour une dépense professionnelle, par exemple, je préfère conserver immédiatement les informations nécessaires à ma comptabilité et vérifier le relevé bancaire. MB WAY peut faciliter le paiement, mais il ne remplace pas automatiquement l’organisation personnelle autour des reçus, des remboursements et du classement des dépenses.
Quand le problème ne vient probablement pas de MB WAY
Il est tentant de rendre l’application responsable dès qu’un paiement échoue. Pourtant, plusieurs intervenants participent à une opération : le téléphone, le réseau, la banque, le commerçant, le terminal et parfois le destinataire. Si une seule personne rencontre un refus alors que les autres paiements fonctionnent, je vérifie d’abord son compte et ses réglages. Si plusieurs clients rencontrent le même problème au même endroit, le terminal ou la connexion du commerçant devient une hypothèse plus crédible.
Un changement récent de téléphone ou de numéro mérite aussi une attention particulière. Même lorsque les données personnelles semblent identiques, l’environnement de sécurité peut nécessiter une nouvelle vérification. Je ne tente pas de contourner une étape de confirmation et je n’installe pas une version modifiée trouvée ailleurs. Pour une application financière, rester sur la distribution officielle et suivre les instructions affichées est plus important que de gagner quelques minutes.
La connexion est un autre facteur souvent sous-estimé. Un signal Wi-Fi faible dans un café, un réseau mobile saturé ou un passage entre deux réseaux peut interrompre une opération. Dans ce cas, je me déplace vers une connexion plus stable avant de recommencer. Je vérifie aussi si le paiement a déjà été enregistré, car une perte de réseau au mauvais moment ne signifie pas forcément que la demande n’a pas été reçue.
Les notifications peuvent enfin donner une fausse impression d’échec. Ne pas voir immédiatement une alerte ne prouve pas qu’une opération n’a pas abouti. Je consulte l’état réel de la transaction plutôt que de me fier uniquement à la notification. Cette méthode est moins rapide, mais elle est beaucoup plus sûre pour éviter les répétitions.
MB WAY face aux alternatives habituelles
Par rapport à une carte bancaire classique, MB WAY réduit la dépendance à la carte physique et rend certains transferts entre particuliers plus directs. La carte reste toutefois plus universelle dans les situations où le commerçant n’accepte pas ce service, où le téléphone est déchargé ou lorsque l’on veut séparer strictement paiement mobile et gestion bancaire.
Face à un virement bancaire traditionnel, l’application est plus pratique pour une somme à envoyer rapidement à un contact connu. Le virement classique conserve un avantage pour les bénéficiaires professionnels, les paiements planifiés et les opérations qui exigent des références structurées. Je ne choisirais donc pas MB WAY pour remplacer toute mon organisation bancaire : je l’utiliserais comme un raccourci efficace dans les cas adaptés.
Les portefeuilles mobiles généralistes peuvent être préférables pour quelqu’un qui voyage beaucoup ou utilise plusieurs cartes et appareils. Leur force est souvent la centralisation de moyens de paiement variés. MB WAY me paraît plus intéressant pour une personne dont les habitudes bancaires et les contacts se trouvent déjà dans son environnement compatible. Le choix dépend moins de l’interface que du réseau de paiement que l’on utilise réellement.
Cette distinction explique aussi pourquoi la note moyenne de 3,7 ne suffit pas à juger l’application. Une personne qui a besoin d’un transfert rapide vers un contact peut la trouver très pratique, tandis qu’une autre, confrontée à une banque non compatible ou à un changement fréquent de téléphone, peut rencontrer davantage de friction. L’expérience n’est pas identique pour tous les profils.
Des habitudes qui rendent les paiements plus sûrs
Je garde les notifications activées, mais je ne valide jamais une demande uniquement parce qu’elle apparaît sur l’écran. Je compare le nom, le numéro et le montant. Pour un contact nouveau, je préfère envoyer une petite somme de test lorsque le contexte le permet, plutôt que de transmettre directement un montant important à un numéro mal enregistré.
Je sépare aussi les étapes : choisir le destinataire, vérifier le montant, puis confirmer. Cette routine est plus fiable que de chercher le contact pendant que le commerçant attend ou que plusieurs personnes parlent autour de moi. Elle limite les erreurs de sélection, qui sont plus difficiles à corriger après validation qu’une simple faute de frappe avant l’envoi.
Lorsque l’opération est inhabituelle, je conserve une trace personnelle du motif et du destinataire. Ce n’est pas une fonction à attribuer à l’application, mais une bonne pratique qui facilite la vérification ultérieure. Elle est particulièrement utile pour les dépenses partagées, les remboursements entre amis et les achats effectués pour quelqu’un d’autre.
Je fais également attention aux demandes inattendues. Un message qui pousse à confirmer rapidement un transfert ou un paiement mérite une vérification indépendante. Je préfère ouvrir moi-même l’application et contrôler la situation plutôt que de suivre une instruction reçue dans une conversation. La rapidité de MB WAY est utile, mais elle ne doit jamais remplacer le jugement.
Pour qui l’application est un bon choix
Je la recommande surtout aux utilisateurs qui effectuent régulièrement des paiements au Portugal et qui veulent simplifier les échanges d’argent avec des proches. Elle convient bien à quelqu’un qui utilise principalement un seul téléphone, garde son numéro à jour et accepte de prendre quelques minutes pour une configuration correcte. Dans ce profil, le numéro de téléphone devient un moyen mémorisable pour des opérations que l’on ferait autrement avec une carte ou un virement.
Elle peut aussi convenir aux personnes qui n’aiment pas transporter leur portefeuille, à condition de garder une solution de secours pour les situations où le téléphone est déchargé ou sans réseau. Je trouve cette complémentarité plus réaliste que l’idée de remplacer entièrement les autres moyens de paiement.
En revanche, je serais plus réservé pour quelqu’un qui change souvent de numéro, utilise plusieurs appareils, voyage fréquemment ou veut une application réunissant de nombreuses cartes internationales. Dans ces cas, un portefeuille mobile plus généraliste ou la carte bancaire habituelle peut être plus simple. De même, les utilisateurs qui souhaitent un outil complet de suivi budgétaire ne trouveront pas nécessairement dans un service de paiement rapide tout ce dont ils ont besoin pour analyser leurs dépenses.
Mon verdict après l’avoir utilisé au quotidien
MB WAY réussit quelque chose de concret : rendre certains paiements et transferts immédiats plus faciles à déclencher avec un numéro de téléphone. Son meilleur visage apparaît après la configuration, lorsque le destinataire est connu, le montant est clair et la connexion fonctionne. Dans ces conditions, je trouve le parcours plus direct qu’un virement bancaire traditionnel et plus pratique qu’une recherche de coordonnées.
Son principal défaut n’est pas une absence d’intérêt, mais la dépendance à plusieurs éléments extérieurs. La banque, le numéro, le téléphone, le réseau et le terminal du commerçant doivent tous coopérer. Quand un blocage survient, il faut donc éviter les répétitions automatiques, vérifier l’état réel de l’opération et déterminer quel maillon pose problème.
Avec une note moyenne de 3,7 et plus de cinq millions d’installations, l’application a déjà trouvé un public important, mais sa popularité ne dispense pas de vérifier si elle correspond à sa propre banque et à ses habitudes. Elle est gratuite, légère dans son idée et accessible à partir d’Android 9, ce qui facilite l’essai pour de nombreux utilisateurs.
Mon conseil final est simple : installez-la si vous cherchez surtout un moyen pratique d’envoyer de l’argent à des contacts et de payer dans les contextes compatibles, puis testez calmement le parcours avant d’en avoir besoin en urgence. Gardez une carte ou une autre solution de secours, contrôlez chaque destinataire et ne relancez jamais une opération dont le statut n’est pas clair. Utilisée de cette manière, MB WAY devient un outil utile et rapide, sans prétendre remplacer toute la banque ni résoudre les problèmes qui viennent du réseau, du commerçant ou du compte lui-même.
Avantages
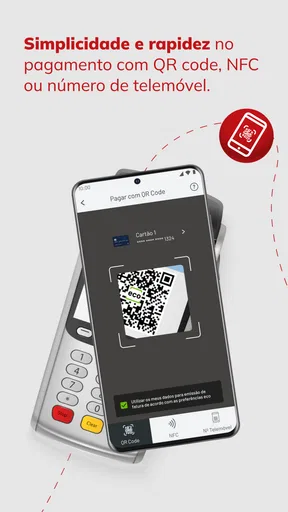
- Paiements rapides en magasin grâce au QR code ou au numéro de téléphone.
- Permet d’envoyer de l’argent à des contacts sans connaître leur IBAN.
- Compatible avec plusieurs banques portugaises et cartes bancaires.
- Possibilité de retirer de l’argent aux distributeurs sans carte physique.
- Notifications instantanées pour suivre les paiements et transferts effectués.
Inconvénients
- Service principalement limité aux utilisateurs disposant d’un compte bancaire portugais.
- Certaines opérations peuvent entraîner des frais selon la banque utilisée.
- Le destinataire doit généralement être inscrit à MB WAY pour plus de simplicité.
- Une connexion Internet est nécessaire pour la plupart des transactions.
- La compatibilité avec les paiements en ligne varie selon les commerçants.
FAQ sur MB WAY
Qu’est-ce que MB WAY et à quoi sert cette application ?
MB WAY est une application de paiement mobile très utilisée au Portugal, qui permet de relier une carte bancaire à un numéro de téléphone pour effectuer différentes opérations. Après activation auprès d’une banque compatible, vous pouvez envoyer ou demander de l’argent, payer dans des magasins physiques ou en ligne, retirer des espèces sans carte et gérer certaines cartes bancaires directement depuis votre smartphone.
Quelles banques et cartes sont compatibles avec MB WAY ?
La compatibilité dépend de la banque portugaise et du type de carte détenu. MB WAY fonctionne principalement avec les cartes émises par les établissements partenaires du réseau SIBS, mais toutes les banques ou toutes les cartes ne sont pas nécessairement éligibles. Avant le téléchargement, il est donc conseillé de vérifier auprès de votre banque si votre carte peut être associée à l’application et si des conditions particulières s’appliquent.
MB WAY est-il sécurisé pour les paiements et les transferts d’argent ?
MB WAY utilise plusieurs mécanismes de sécurité, notamment l’association à un numéro de téléphone, un code ou une authentification biométrique selon l’appareil, ainsi que la validation des opérations sensibles. Malgré cela, l’utilisateur doit rester vigilant : ne communiquez jamais vos codes, vérifiez attentivement le destinataire avant un transfert et évitez de valider une demande de paiement que vous n’avez pas initiée.
Peut-on envoyer de l’argent à une personne qui n’utilise pas encore MB WAY ?
Il est possible d’envoyer de l’argent à un contact qui ne possède pas encore l’application, mais les modalités peuvent dépendre de la banque et de l’état du service au moment de l’opération. Le destinataire reçoit généralement une notification ou un message l’invitant à s’inscrire afin de récupérer les fonds. Si l’inscription n’est pas effectuée dans le délai prévu, la transaction peut être annulée ou rester en attente.
MB WAY est-il gratuit ou des frais peuvent-ils être facturés ?
Le téléchargement de MB WAY est généralement gratuit, mais certaines opérations peuvent être soumises aux conditions tarifaires de votre banque. Des frais peuvent notamment concerner certains transferts, retraits, paiements spécifiques ou services associés. Les limites quotidiennes et mensuelles peuvent également varier. Avant d’utiliser régulièrement l’application, consultez la grille tarifaire de votre établissement pour éviter toute mauvaise surprise.


